


Question :
D’autres facteurs, comme le type d’emploi, le code postal et les renseignements sur le conjoint, peuvent-ils remplacer la valeur prédictive des données sur le genre dans la modélisation de la mortalité des régimes de retraite ?
Réponse :
Pas tout à fait. Selon l’article de recherche de Club Vita La valeur des données sur le genre dans les régimes de retraite, la précision des modèles de mortalité diminue lorsque le genre n’est pas pris en compte, même lorsque d’autres facteurs démographiques sont intégrés. Cela entraîne une incertitude accrue lors de l’évaluation des passifs des régimes de retraite et de la gestion du risque de longévité. Cet article a été rédigé en collaboration avec OPTrust, l’administrateur du Régime de retraite du syndicat des employés de la fonction publique de l’Ontario (SEFPO), et Eckler, en réponse aux interrogations croissantes concernant la collecte et l’utilisation des données sur le genre dans les régimes de retraite.
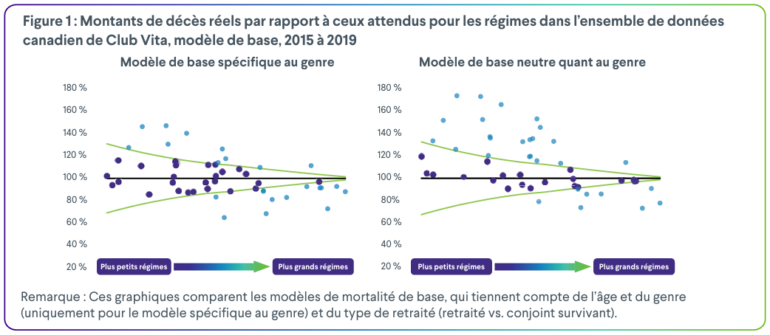
La figure 1 compare la performance des modèles de mortalité de base avec et sans la prise en compte du genre comme facteur. Le modèle spécifique au genre reflète mieux les données réelles de mortalité observées dans les régimes de retraite à prestations déterminées au Canada.
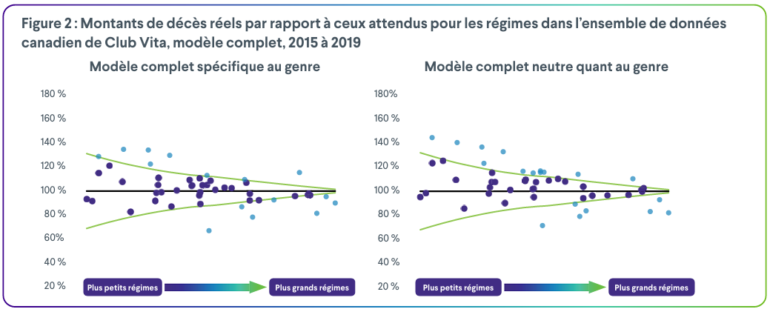
La figure 2 compare des modèles de mortalité plus détaillés qui intègrent des facteurs démographiques supplémentaires. Alors que le modèle neutre quant au genre utilise la différence d’âge entre les conjoints comme substitut au genre, le modèle spécifique au genre continue de mieux refléter les données réelles de mortalité observées.
Points importants à retenir :
- Les modèles spécifiques au genre sont ceux qui reflètent le mieux les données réelles. Un plus grand nombre de régimes de retraite se situent dans la fourchette attendue lorsque le genre est utilisé comme facteur, signe d’une meilleure capacité à expliquer les différences de longévité entre les régimes.
- Les autres facteurs démographiques sont utiles, mais ne comblent pas entièrement l’écart. Le type d’emploi, le code postal et les renseignements sur le conjoint permettent d’améliorer les modèles neutres quant au genre, mais une variabilité importante subsiste. Le genre continue d’apporter une information que d’autres facteurs ne permettent pas de saisir pleinement.
- Des modèles de mortalité moins précis peuvent se traduire par un risque accru de mesure de la longévité et de financement. Pour la plupart des régimes de notre étude, l’adoption d’un modèle neutre quant au genre a entraîné des variations absolues des passifs allant de 0 % à 6 %. Pour le régime de retraite du SEFPO en particulier, l’utilisation d’hypothèses neutres quant au genre aurait sous-estimé les passifs totaux d’environ 1,0 % (soit environ 270 millions de dollars).
Les questions principales sont les suivantes :
- Les régimes de retraite, les assureurs et les organismes de règlementation ont-ils conscience du risque accru de mesure de la longévité auquel ils seraient exposés en l’absence de données sur le genre ?
- Comment les régimes de retraite peuvent-ils trouver un équilibre entre la précision prédictive, la protection de la vie privée et l’inclusivité ?